 Công an tỉnh Vĩnh Long

Cảnh báo nguy cơ vi phạm pháp luật về thuế đối với doanh nghiệp, hộ kinh doanh
Trong quá trình hoạt động sản xuất, kinh doanh, việc kê khai doanh thu không đầy đủ, sử dụng hóa đơn không hợp pháp, hợp thức hóa chi phí hoặc cố tình che giấu nghĩa vụ thuế có thể khiến doanh nghiệp, hộ kinh doanh phải đối mặt với những hậu quả pháp lý nghiêm trọng. Thực tế tại Vĩnh Long cho thấy, cơ quan Công an đã phát hiện, khởi tố vụ án, bị can liên quan đến hành vi trốn thuế với số tiền hơn 1 tỷ đồng. Đây là lời cảnh báo để các tổ chức, cá nhân kinh doanh nâng cao ý thức tuân thủ pháp luật, không vì lợi ích trước mắt mà thực hiện những hành vi có thể dẫn đến trách nhiệm hành chính hoặc hình sự.
“Lách” thuế bằng hóa đơn, doanh thu ẩn và những nguy cơ pháp lý
Sự phát triển của thương mại, dịch vụ, kinh doanh trực tuyến cùng với việc đẩy mạnh hóa đơn điện tử, thanh toán điện tử và chuyển đổi số trong quản lý thuế đang góp phần minh bạch hóa hoạt động kinh doanh. Tuy nhiên, lợi dụng sự đa dạng của phương thức giao dịch, một số tổ chức, cá nhân vẫn tìm cách che giấu doanh thu, kê khai không trung thực, không xuất hóa đơn khi bán hàng hóa, dịch vụ, sử dụng hóa đơn không hợp pháp hoặc mua hóa đơn để hợp thức hóa hàng hóa, chi phí đầu vào.
Đối với hộ kinh doanh, việc chuyển đổi phương thức quản lý thuế theo hướng tăng cường kê khai, sử dụng dữ liệu và hóa đơn điện tử càng đặt ra yêu cầu cao hơn về tính chính xác, trung thực trong việc xác định doanh thu và thực hiện nghĩa vụ thuế. Nghị định số 68/2026/NĐ-CP của Chính phủ quy định chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, có hiệu lực từ ngày 5/3/2026; sau đó được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP.
Những hành vi tưởng như chỉ nhằm “giảm số tiền thuế phải nộp” nhưng nếu được thực hiện có chủ ý, có tính hệ thống có thể chuyển từ vi phạm hành chính sang hành vi trốn thuế, thậm chí bị xử lý hình sự.
Một vụ việc được Công an tỉnh Vĩnh Long phát hiện, xử lý gần đây là trường hợp Phan Thanh Hoài, Phó Giám đốc Công ty TNHH Casala Duyên Hải. Theo kết quả điều tra ban đầu, trong quý I và quý II năm 2023, đối tượng đã mua cát san lấp trôi nổi, không rõ nguồn gốc, sau đó mua 14 hóa đơn không hợp pháp để hợp thức hóa số hàng hóa này, kê khai khấu trừ thuế giá trị gia tăng đầu vào, qua đó trốn số tiền thuế hơn 1,098 tỷ đồng. Ngày 10/8/2026, Cơ quan Cảnh sát điều tra Công an tỉnh Vĩnh Long đã tống đạt quyết định khởi tố bị can và lệnh cấm đi khỏi nơi cư trú để điều tra về hành vi trốn thuế.
Vụ việc cho thấy một thực tế đáng lưu ý: hóa đơn không hợp pháp không thể trở thành “tấm vé” hợp thức hóa hàng hóa, chi phí hoặc nghĩa vụ thuế. Việc mua, bán, sử dụng hóa đơn trái quy định có thể kéo theo trách nhiệm pháp lý đối với cả người bán, người mua và những người liên quan nếu đủ căn cứ xác định hành vi vi phạm hoặc phạm tội.
Vi phạm về thuế: từ xử phạt hành chính đến trách nhiệm hình sự
Từ ngày 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực. Đây là một trong những căn cứ pháp lý quan trọng điều chỉnh hoạt động quản lý, thực hiện nghĩa vụ thuế của tổ chức, cá nhân.
Theo quy định của pháp luật về quản lý thuế và xử phạt vi phạm hành chính, tùy tính chất, mức độ, hành vi vi phạm có thể bị xử phạt và áp dụng các biện pháp khắc phục hậu quả như buộc nộp đủ số tiền thuế thiếu, số tiền thuế trốn, tiền chậm nộp và các khoản liên quan theo quy định.
Đối với hành vi trốn thuế, các quy định về xử phạt vi phạm hành chính về thuế, hóa đơn hiện được cập nhật tại Văn bản hợp nhất số 15/VBHN-BTC ngày 5/5/2026 của Bộ Tài chính và Nghị định số 291/2026/NĐ-CP của Chính phủ, có hiệu lực từ ngày 21/7/2026.
Đáng chú ý, hành vi trốn thuế có thể bị xử phạt từ 1 lần đến 3 lần số tiền thuế trốn, tùy tính chất, mức độ và tình tiết của hành vi; đồng thời người vi phạm còn phải thực hiện các biện pháp khắc phục hậu quả theo quy định. Do đó, việc cố tình che giấu doanh thu, không xuất hóa đơn, ghi giá trị trên hóa đơn thấp hơn giá trị thanh toán thực tế hoặc sử dụng hóa đơn, chứng từ không hợp pháp để làm giảm số thuế phải nộp đều tiềm ẩn nguy cơ pháp lý rất lớn.
Không dừng ở xử phạt hành chính, Điều 200 Bộ luật Hình sự quy định về tội “Trốn thuế”. Theo đó, người thực hiện hành vi trốn thuế với số tiền từ 100 triệu đồng đến dưới 300 triệu đồng hoặc dưới 100 triệu đồng nhưng thuộc trường hợp luật định có thể bị phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 3 tháng đến 1 năm. Trường hợp có tổ chức, số tiền trốn thuế từ 300 triệu đồng đến dưới 1 tỷ đồng, lợi dụng chức vụ, quyền hạn, phạm tội 2 lần trở lên hoặc tái phạm nguy hiểm, mức hình phạt có thể lên tới phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 1 năm đến 3 năm; trường hợp số tiền trốn thuế từ 1 tỷ đồng trở lên, có thể bị phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.
Bên cạnh đó, Điều 203 Bộ luật Hình sự quy định tội “In, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước”. Theo khoản 1 Điều này, người in, phát hành, mua bán trái phép hóa đơn, chứng từ thuộc các trường hợp luật định có thể bị phạt tiền từ 50 triệu đồng đến 200 triệu đồng, phạt cải tạo không giam giữ đến 3 năm hoặc phạt tù từ 6 tháng đến 3 năm. Các trường hợp có tổ chức, có tính chất chuyên nghiệp, lợi dụng chức vụ, quyền hạn hoặc thuộc các trường hợp định khung tăng nặng có thể bị áp dụng mức hình phạt cao hơn.
Như vậy, doanh nghiệp, hộ kinh doanh cần đặc biệt lưu ý: không phải mọi sai sót về thuế đều là tội phạm, nhưng những hành vi cố ý gian dối nhằm trốn thuế hoặc mua bán, sử dụng hóa đơn trái phép khi đủ yếu tố cấu thành tội phạm sẽ không còn dừng lại ở việc xử phạt hành chính.
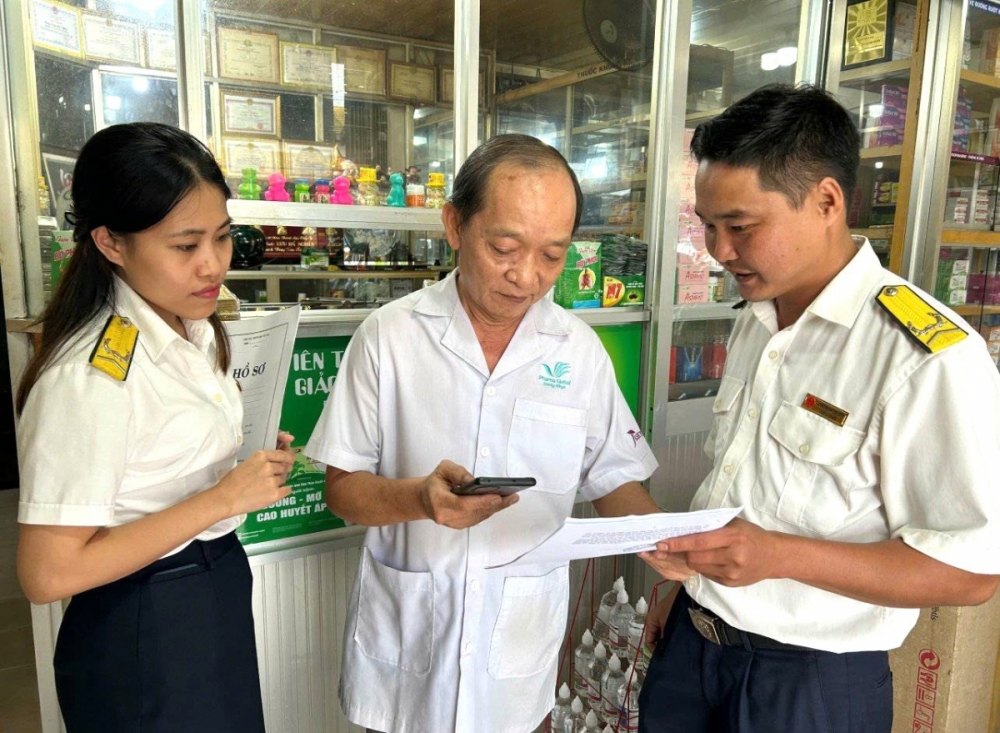
Cán bộ Thuế tỉnh Vĩnh Long hỗ trợ hộ kinh doanh chuyển đổi sang hình thức kê khai thuế. (Ảnh: Thuế Vĩnh Long)
Chủ động phòng ngừa, phát hiện, xử lý vi phạm từ sớm
Trước nguy cơ phát sinh tội phạm, vi phạm pháp luật trong lĩnh vực thuế, hóa đơn, lực lượng Công an xác định công tác nắm tình hình, phòng ngừa, phát hiện và đấu tranh với tội phạm kinh tế là nhiệm vụ thường xuyên. Trong đó, chú trọng nhận diện những phương thức, thủ đoạn như thành lập doanh nghiệp nhưng không hoạt động thực tế để mua bán hóa đơn; sử dụng hóa đơn khống, hóa đơn không hợp pháp để hợp thức hóa hàng hóa đầu vào; che giấu doanh thu; kê khai không đúng thực tế hoặc câu kết giữa nhiều doanh nghiệp để thực hiện hành vi trốn thuế.
Cùng với công tác nghiệp vụ, lực lượng Công an tăng cường phối hợp với các cơ quan chức năng, trong đó có cơ quan thuế, trao đổi thông tin, xác minh những dấu hiệu bất thường, phục vụ công tác phòng ngừa, phát hiện và xử lý vi phạm. Khi có căn cứ xác định dấu hiệu tội phạm, cơ quan điều tra tiến hành xác minh, điều tra, xử lý theo đúng quy định pháp luật, đồng thời chú trọng làm rõ vai trò của từng cá nhân, tổ chức có liên quan.
Tại Vĩnh Long, Công an tỉnh đã chủ động tuyên truyền, cảnh báo về nguy cơ vi phạm pháp luật trong lĩnh vực thuế điện tử, hóa đơn điện tử; khuyến cáo doanh nghiệp, người dân kiểm tra thông tin doanh nghiệp, mã số thuế và tính hợp pháp của hóa đơn khi giao dịch; tuyệt đối không tham gia mua bán, trao đổi hóa đơn trái phép, không cho mượn, cho thuê thông tin cá nhân hoặc thông tin doanh nghiệp để thành lập doanh nghiệp phục vụ mục đích phát hành hóa đơn khống.
Thực tiễn đấu tranh cũng cho thấy, những hành vi vi phạm thường không diễn ra đơn lẻ mà có thể gắn với nhiều thủ đoạn khác nhau. Vì vậy, việc phát hiện sớm, ngăn chặn từ đầu và xử lý nghiêm các hành vi vi phạm vừa góp phần bảo vệ nguồn thu ngân sách Nhà nước, vừa bảo đảm môi trường kinh doanh công bằng, lành mạnh.
Đối với doanh nghiệp và hộ kinh doanh, chủ động phòng ngừa vẫn là giải pháp hiệu quả nhất. Người đứng đầu doanh nghiệp, chủ hộ kinh doanh cần thường xuyên rà soát việc đăng ký, kê khai, nộp thuế; quản lý doanh thu, sổ sách, chứng từ và hóa đơn đúng quy định; kiểm tra tính hợp pháp của hóa đơn đầu vào; không tiếp nhận, sử dụng hóa đơn không hợp pháp và không thỏa thuận che giấu doanh thu để giảm nghĩa vụ thuế.
Đồng thời, cần thận trọng trước những lời mời chào “mua hóa đơn”, “hợp thức hóa chi phí”, “giảm thuế” bằng những phương thức ngoài quy định. Lợi ích trước mắt có thể rất nhỏ, nhưng hậu quả pháp lý, tài chính và uy tín của doanh nghiệp có thể rất lớn.
Tuân thủ pháp luật về thuế không chỉ là thực hiện nghĩa vụ với Nhà nước mà còn là yêu cầu để doanh nghiệp, hộ kinh doanh xây dựng hoạt động kinh doanh minh bạch, ổn định và bền vững. Mỗi tổ chức, cá nhân kinh doanh cần chủ động “phòng bệnh hơn chữa bệnh”, không để những sai phạm về thuế, hóa đơn trở thành nguyên nhân dẫn đến những hệ lụy pháp lý đáng tiếc.
Tác giả: Đăng Khoa
Ý kiến bạn đọc
- Những tin mới hơn
- Những tin cũ hơn
-
 Công an tỉnh Vĩnh Long Thông báo tuyển sinh đào tạo đại học Văn bằng 2 (VB2CA) chính quy tuyển mới trong Công an nhân dân năm 2026
-
 Khởi tố, bắt tạm giam đối tượng chống người thi hành công vụ và gây rối trật tự công cộng
-
 Vĩnh Long: 73 chiến sĩ nghĩa vụ tham gia CAND được chuyển sang chế độ phục vụ chuyên nghiệp
-
 Lời ăn năn, hối hận sau phiên xét xử
-
 Tuyên án bị cáo lợi dụng các quyền tự do dân chủ xâm phạm lợi ích của Nhà nước, quyền, lợi ích hợp pháp của tổ chức, cá nhân
-
 Khởi tố, bắt tạm giam đối tượng lợi dụng các quyền tự do, dân chủ xâm phạm lợi ích của Nhà nước, quyền, lợi ích hợp pháp của tổ chức, cá nhân
-
 Thi hành hành lệnh bắt và khám xét nơi ở của đối tượng “Lợi dụng các quyền tự do dân chủ xâm phạm lợi ích của Nhà nước, quyền, lợi ích hợp pháp của tổ chức, cá nhân”
-
 Công an tỉnh Vĩnh Long tổ chức Lễ công bố quyết định thăng cấp bậc hàm đợt I năm 2026
-
 Tạm giữ hình sự người điều khiển xe ô tô tông hai người đang dừng chờ đèn đỏ tử vong
-
 Đại tá Trần Quốc Phục dự Lễ khánh thành Chánh điện và Kiết giới Si Ma chùa Sleng Cũ, xã Tập Sơn, tỉnh Vĩnh Long
- Đang truy cập651
- Máy chủ tìm kiếm11
- Khách viếng thăm640
- Hôm nay59,757
- Tháng hiện tại609,928
- Tổng lượt truy cập11,058,334